2026财年,英伟达创始人兼CEO黄仁勋的目标薪酬是3550万美元。这3550万美元中,现金(底薪+奖金)只有450万美元,剩下3100万美元全是股权激励——而且是没有保底、纯看业绩的“业绩股”。AI 浪潮之下,英伟达的市值一度冲破3万亿美元,Blackwell一卡难求,几乎以一己之力托起了这一轮生成式AI的基础设施。
今天我们就来深挖这家公司的高管激励方案,看看它的长期激励,用了哪些工具、又是怎么组合的。
Part 1 | 创始人CEO:无留任股,全部at risk
如果说库克是职业经理人接住了乔布斯种下的苹果树,那么黄仁勋就是那个亲手栽树、并且至今还天天在果园里浇水的人。1993年,30岁的黄仁勋和两位合伙人用4万美元创立了英伟达。30年过去,他不仅是创始人,还是CEO、总裁,是公司最大的个人股东之一(持股约3.5%,对应数千亿美元身家)。这种“老板即公司”的身份,不同于职业经理人薪酬包。
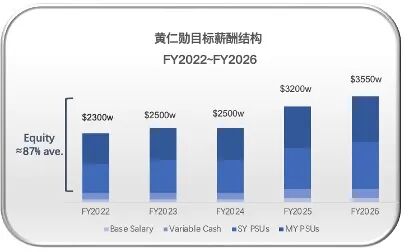
先看他近五年的目标薪酬(Target Pay):
Source:NVIDIA Proxy Statement
SY PSU:Single-year Performance Stock Unit 单年期业绩股票单元
MY PSU:Multi-year Performance Stock Unit 多年期业绩股票单元
五年里他的目标薪酬涨了约55%,但结构非常稳定,一直是“基本工资+奖金+两类业绩股票(PSU)”,从未授予过限制性股票单元(RSU)。
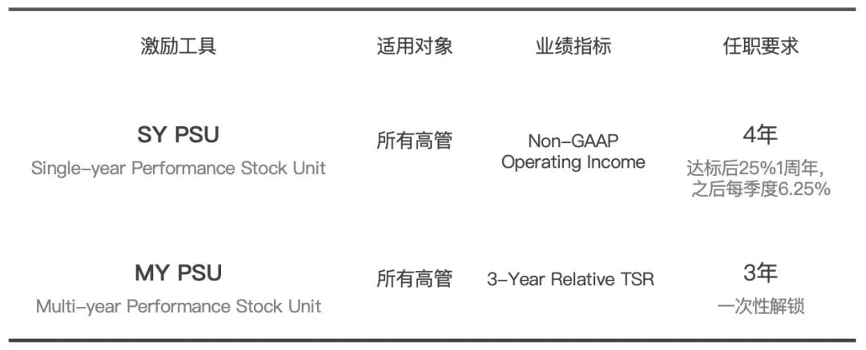
两类业绩股票为单年期业绩股票单元(SY PSU)和多年期业绩股票单元(MY PSU),分别绑定一年期和三年期业绩考核:
Source:NVIDIA Proxy Statement
2025财年,薪酬委员会给他加薪,基本工资从$100万提到$150万、奖金从$200万提到$300万、股权激励收入从$2200万提到$2750万。加薪之后,股权收入占比依旧超过85%,而且全部都是“看业绩”的。
创始人兼CEO的股权激励
无RSU,只有PSU
RSU本质是“留人股”——没有业绩门槛,只要一直任职,时间到了就可以按比例解锁。对职业经理人而言,这是核心的保留工具,因为人家随时可以去别家。但黄仁勋本人就是大股东,公司就是他的,留人股对他意义不大。所以薪酬委员会让他的股权激励权益100%都处于at-risk状态,把他的利益和股东紧紧绑在一起。
Part 2 | 非CEO高管:一半激励,一半保留
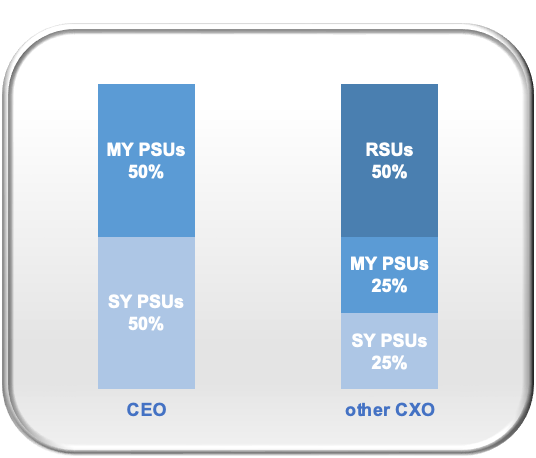
英伟达在高管薪酬设计上,除CEO外,其他CXO都是一个配方:基本工资+奖金+两类业绩股票(PSU)+ 限制性股票单元(RSU)。股权激励工具增加了RSU,在还占到了一半之高的比例,按季度匀速解锁。
CFO Colette Kress、全球销售Ajay Puri、运营Debora Shoquist、法务Timothy Teter——这四位非CEO高管,用的是同一套工具、同一套考核指标,只是各薪酬构成项目金额略有差异。
Source:NVIDIA Proxy Statement
2025年,委员会还调整了非CEO高管的权益组合:
从2024年40%RSU+55%SY+5%MY的组合方式,调整为:50%RSU+25%SY+25% MY。意图很明显,既想让高管陪股东跑更长的路,加大三年期MY PSU权重,又怕人跑掉,用更多RSU兜底留人。
非CEO高管的股权激励
对于高管团队,委员会其实做了一个微妙的平衡:因为黄仁勋的权益全是业绩股,他的PSU封顶值被压到150%;而其他高管有一半权益是“无风险”的RSU,所以他们的PSU封顶值给到200%。算下来,黄仁勋的权益,与其他高管相比,其总上行空间其实被拉平了——一个靠“全押业绩”,一个靠“半押业绩+半保底”。
Part 3 | 业绩考核:结果持续碾压目标
对于两类业绩股票的支付逻辑,英伟达设置了“门槛—目标—封顶”三段。
一个工具是多年期业绩股票单元(MY PSU),挂钩的是三年期相对标普500的股东总回报分位,看的是“相对”表现,不是绝对涨幅。牛市普涨时,你涨不代表你优秀;只有相对标普500跑进前50%(Base)甚至前25%(Stretch 200%),才算真本事。
从实际结果来看,近5年MY PSU的解锁比例,每年都达到了封顶值,即CEO 150%解锁,其他高管200%解锁。
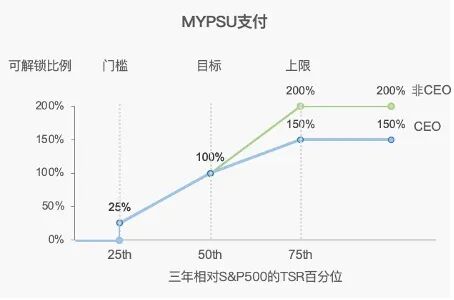
英伟达MY PSU支付曲线:TSR相对业绩表现与MY PSU实际解锁比例
另一个工具单年期业绩股票单元(SY PSU),挂钩年度营业利润目标(Non-GAAP口径)。2023年开始,AI大规模军备竞赛,英伟达的利润目标值制定得一年比一年激进($94亿->$560亿->$710亿)。实际达成结果也一直跑在目标值前面,从$127亿暴涨到$1373亿,五年翻了10倍。2024财年实际值$371亿是更是目标值的将近4倍。五年里,四年触发封顶支付。
唯一翻车年是2023财年,由于2022财年初定目标时乐观预期,门槛值($132亿)定得比上一年的实际值($127亿)还高,结果碰上市场回调,实际只做了$90亿,连门槛都没够到,所以当年SY PSU解锁为0,证明这套考核并非摆设。
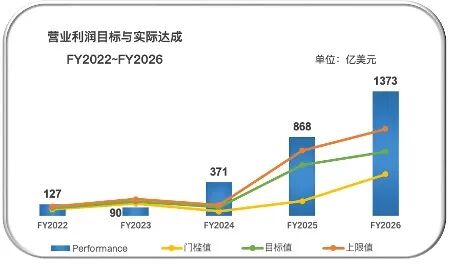
英伟达SY PSU支付曲线:
近5年营业利润目标与实际结果营业利润为Non-GAAP口径
自2023年开始,SEC要求所有公司必须在Proxy文件中披露高管实际支付薪酬与业绩结果,以此反映高管薪酬与股东回报是否一致。
这里看的是实际支付(CAP),不再是目标薪酬(Target Pay)。例如2023财年黄仁勋的实际支付薪酬转负(-410 万美元),那年英伟达股价大幅回落,往年已授予未解锁的股权在年末重估时亏了,所以实际薪酬变负数。这就是实际支付薪酬口径跟 “目标总包”最大的区别,它会跟着股价上下大幅波动。
五年间,纳指100TSR才从112涨到198,英伟达TSR则从176涨到1446,翻了8.2倍,跑赢大盘一大截;同时高管的实际支付薪酬整体也是往上走的,方向上跟股东回报是同步的,体现了较强的付薪理念“Pay for Performance”的联动性。
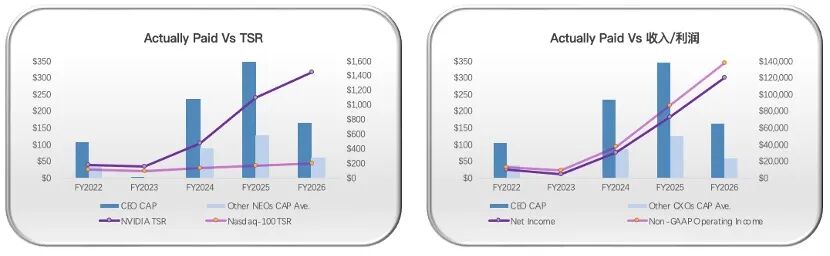
Source:NVIDIA Proxy Statement
近5年高管实际支付薪酬与股东总回报/利润
结 语
作为创始人CEO,黄仁勋拿一份“几乎全押业绩”的薪酬包,并不意外——他本来就和公司的命运绑在一起。对于其他高管,留任与激励的平衡设计得也恰到好处。
第一,对CEO,不给一分钱保底股。黄仁勋的股权激励100%是PSU,全部处于at-risk状态;作为交换,他的PSU封顶被压到150%(其他高管是200%)。他的权益没有RSU托底、上行空间全开,压到150%之后,总上行空间恰好与其他人拉平。
第二,对非CEO,采用三种激励工具:RSU留人,SY PSU挂钩一年经营,MY PSU挂钩三年股东回报。短期、中期、长期三个时间尺度,三个工具各司其职。
第三,业绩考核不是摆设。近五年里,有四年触发封顶值;但没达标的当年,解锁股数直接为零。这恰恰证明了考核具有真实约束力,也为下一个财年的Stretch目标设定提出挑战。
对比看来,苹果主打“简单、统一、压平个人差异”,所有高管几乎同价同构,连CEO的PSU占比都被提到75%来压风险、重团队;英伟达则“极端倾斜、创始人冒险”——CEO一人独大且全at-risk,其他人用一半的留人股托着。



 下载报告